

Nhận Tiền Từ Nước Ngoài Có Phải Đóng Thuế Không?

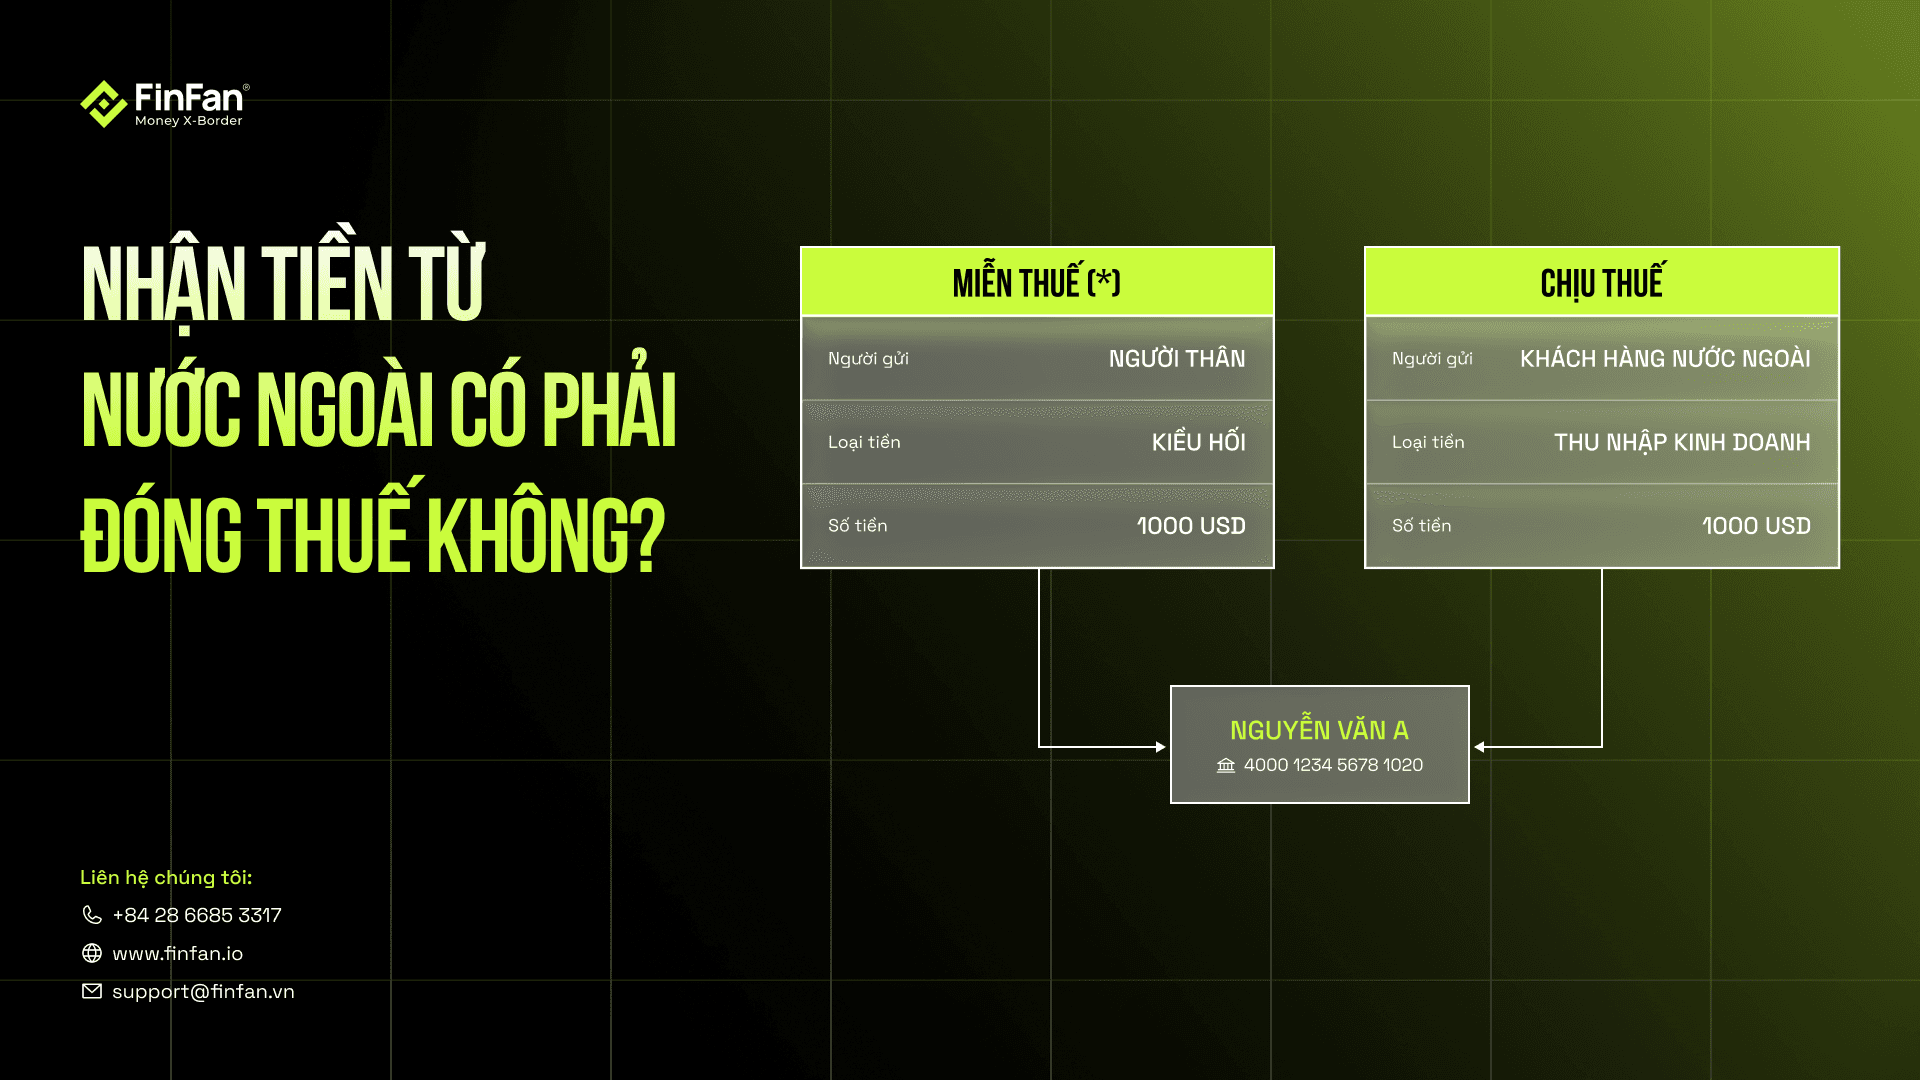
Nhận tiền từ nước ngoài có phải đóng thuế không? Câu trả lời phụ thuộc vào bản chất của khoản tiền, không phụ thuộc vào việc tiền đến từ đâu. Nếu là kiều hối do thân nhân ở nước ngoài gửi về, khoản tiền đó được miễn thuế thu nhập cá nhân. Nếu là tiền thanh toán cho công việc bạn đã làm hoặc hàng hóa bạn đã bán, đó là thu nhập chịu thuế.
Ranh giới này khiến rất nhiều người nhầm. Một freelancer nhận tiền từ khách hàng Mỹ và một người con nhận tiền mẹ gửi từ Nhật đều thấy dòng chữ "chuyển khoản từ nước ngoài" trên sao kê, nhưng nghĩa vụ thuế của hai người hoàn toàn khác nhau.
Bài viết này phân loại từng trường hợp theo quy định đang có hiệu lực, chỉ rõ nhóm nào được miễn, nhóm nào phải kê khai, và cần giữ chứng từ gì. Nội dung dựa trên Luật Thuế thu nhập cá nhân 2025 và Nghị định 253/2026/NĐ-CP, bộ văn bản vừa thay thế các quy định cũ từ ngày 01/7/2026.
Trả lời nhanh: khi nào phải nộp thuế, khi nào không
Ba nhóm dưới đây bao phủ gần như toàn bộ các khoản tiền cá nhân nhận từ nước ngoài.

Điểm cần nhớ: cùng một người gửi, cùng một tài khoản nhận, nhưng nếu lý do chuyển tiền khác nhau thì nghĩa vụ thuế cũng khác nhau. Cơ quan thuế xác định theo bản chất khoản thu nhập, không theo hình thức chuyển tiền.
Căn cứ pháp lý mới nhất: điều gì đã thay đổi từ 01/7/2026
Đây là phần mà phần lớn bài viết trên mạng hiện chưa cập nhật. Nếu bạn đang đọc một hướng dẫn trích dẫn Thông tư 111/2013/TT-BTC hoặc Nghị định 65/2013/NĐ-CP, thông tin dựa trên văn bản đã hết hiệu lực không còn phản ánh đúng khung pháp lý hiện hành.
Bộ văn bản đang có hiệu lực gồm:
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, được Quốc hội thông qua ngày 10/12/2025, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16. Luật gồm 4 chương, 29 điều, có hiệu lực từ 01/7/2026. Riêng các quy định về thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026.
- Nghị định 253/2026/NĐ-CP ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026, quy định chi tiết thi hành Luật. Nghị định này thay thế Nghị định 65/2013/NĐ-CP.
Với câu hỏi về tiền từ nước ngoài, hai điều khoản cần biết là khoản 7 Điều 4 của Luật (xác định thu nhập từ kiều hối thuộc nhóm được miễn thuế) và Điều 25 của Nghị định 253/2026/NĐ-CP (quy định chi tiết điều kiện miễn).
Kiều hối được miễn thuế, nhưng "kiều hối" được hiểu thế nào?
Đây là chỗ nhiều người hiểu sai. "Tiền từ nước ngoài" và "kiều hối" không đồng nghĩa. Kiều hối là một khái niệm hẹp, có định nghĩa pháp lý cụ thể.
Theo Điều 25 Nghị định 253/2026/NĐ-CP, khoản tiền được miễn thuế thuộc hai trường hợp:
- Trường hợp thứ nhất. Khoản tiền cá nhân nhận được từ nước ngoài do thân nhân là người Việt Nam định cư ở nước ngoài, hoặc người Việt Nam đi lao động, công tác, học tập tại nước ngoài, gửi về cho thân nhân ở trong nước.
- Trường hợp thứ hai. Khoản tiền cá nhân nhận được từ nước ngoài do thân nhân là người nước ngoài gửi về, nếu đáp ứng điều kiện về khuyến khích chuyển tiền về nước theo quy định của Ngân hàng Nhà nước Việt Nam, thì cũng được miễn thuế.
Điều kiện khuyến khích chuyển tiền về nước được quy định tại Quyết định 170/1999/QĐ-TTg ngày 19/8/1999 của Thủ tướng Chính phủ, sửa đổi, bổ sung bởi Quyết định 78/2002/QĐ-TTg, hợp nhất tại Văn bản hợp nhất 06/VBHN-NHNN ngày 25/11/2013. Theo Điều 1 của văn bản này, người nước ngoài chuyển tiền từ nước ngoài vào Việt Nam với mục đích giúp đỡ gia đình, thân nhân hoặc vì mục đích từ thiện khác được khuyến khích và thực hiện như đối với người Việt Nam ở nước ngoài. Khoản 3 Điều 6 xác định người thụ hưởng không phải đóng thuế thu nhập đối với các khoản ngoại tệ nhận từ nước ngoài.
Điểm mới ở đây là Nghị định 253/2026/NĐ-CP lần đầu ghi nhận trường hợp này trực tiếp trong quy định về miễn thuế thu nhập cá nhân, thay vì chỉ dẫn chiếu gián tiếp qua chính sách khuyến khích chuyển tiền về nước đã có từ Quyết định 170/1999/QĐ-TTg. Nó có ý nghĩa thực tế với các gia đình đa quốc tịch, người Việt kết hôn với người nước ngoài, hoặc trường hợp con dâu, con rể là người nước ngoài gửi tiền phụng dưỡng.
Hai điều kiện ngầm định trong cả hai trường hợp:
- Quan hệ thân nhân. Người gửi phải là thân nhân của người nhận. Tiền từ một người bạn, một đối tác hay một tổ chức không thuộc diện này.
- Không mang tính chất đối giá. Đây là tiền hỗ trợ, không phải tiền thanh toán cho hàng hóa hay dịch vụ. Nếu bạn "được người thân gửi tiền" nhưng thực chất là trả công cho một công việc bạn làm cho họ, khoản đó là thu nhập từ tiền lương, tiền công.
Những khoản tiền từ nước ngoài không phải kiều hối và phải nộp thuế
Nếu khoản tiền bạn nhận là đối giá cho lao động, dịch vụ hoặc hàng hóa, đó là thu nhập chịu thuế, bất kể nó được chuyển về bằng kênh nào.
- Thu nhập từ tiền lương, tiền công. Bao gồm lương từ công ty nước ngoài, và theo điểm c khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP, cả tiền thù lao nhận được từ việc cung cấp dịch vụ của cá nhân không đăng ký kinh doanh — dù có hay không có giấy phép hành nghề. Đây chính là nhóm freelancer, cộng tác viên, người làm remote.
- Thu nhập từ kinh doanh. Điều 7 Nghị định 253/2026/NĐ-CP xác định rõ thu nhập từ hoạt động kinh doanh thương mại điện tử và kinh doanh dựa trên nền tảng số thuộc nhóm chịu thuế. Người bán hàng trên các sàn quốc tế, người kiếm tiền từ nền tảng nội dung, người làm affiliate đều nằm trong nhóm này.
- Thu nhập từ đầu tư vốn, chuyển nhượng vốn, bản quyền, nhượng quyền thương mại phát sinh ở nước ngoài.
Với thu nhập từ tiền lương, tiền công, biểu thuế lũy tiến từng phần theo Điều 9 Luật Thuế thu nhập cá nhân số 109/2025/QH15 đã được rút từ 7 bậc xuống 5 bậc:

Mức giảm trừ gia cảnh theo Nghị quyết 110/2025/UBTVQH15 là 15,5 triệu đồng/tháng cho bản thân người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
Lũy tiến từng phần nghĩa là phần thu nhập nằm trong bậc nào chỉ chịu thuế suất của bậc đó, không phải toàn bộ thu nhập chịu thuế suất bậc cao nhất.
Bạn có phải là cá nhân cư trú không? Câu hỏi quyết định phạm vi nghĩa vụ
Trước khi tính bất cứ điều gì, cần xác định tình trạng cư trú thuế vì nó quyết định phạm vi thu nhập bị đánh thuế.
Theo Điều 4 Nghị định 253/2026/NĐ-CP, bạn là cá nhân cư trú nếu đáp ứng một trong hai điều kiện:
- Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt. Ngày đến tính một ngày, ngày đi tính một ngày.
- Có nơi ở thường xuyên tại Việt Nam, đăng ký thường trú, hoặc có hợp đồng thuê nhà tổng thời hạn từ 183 ngày trở lên trong năm tính thuế.
Hệ quả rất khác nhau giữa hai nhóm:
- Cá nhân cư trú chịu thuế trên thu nhập phát sinh cả trong và ngoài lãnh thổ Việt Nam, không phân biệt nơi trả và nơi nhận thu nhập.
- Cá nhân không cư trú chỉ chịu thuế trên thu nhập phát sinh trên lãnh thổ Việt Nam.
Điều này lý giải vì sao một người Việt sống và làm việc ở nước ngoài quá 183 ngày/năm thường không phát sinh nghĩa vụ thuế tại Việt Nam với thu nhập ở nước sở tại, nhưng một người sống tại Việt Nam làm remote cho công ty nước ngoài thì có.
Nếu bạn đã nộp thuế ở nước ngoài cho cùng khoản thu nhập, khoản 3 Điều 6 Nghị định 253/2026/NĐ-CP cho phép trừ số thuế đã nộp tại nước ngoài vào số thuế phải nộp ở Việt Nam, với điều kiện Việt Nam và nước đó đã ký Hiệp định tránh đánh thuế hai lần.
Các khoản tiền từ nước ngoài khác cũng được miễn thuế
Ngoài kiều hối, còn một số nhóm được miễn mà rất ít bài viết đề cập. Nếu bạn thuộc một trong các nhóm này, khoản tiền nhận từ nước ngoài không phát sinh nghĩa vụ thuế thu nhập cá nhân.
- Lương hưu do nước ngoài chi trả. Khoản 1 Điều 27 Nghị định 253/2026/NĐ-CP miễn thuế đối với tiền lương hưu, bao gồm cả trường hợp cá nhân sinh sống, làm việc tại Việt Nam nhận lương hưu do nước ngoài chi trả. Đây là điểm rất đáng chú ý với người Việt hồi hương sau nhiều năm làm việc ở nước ngoài.
- Học bổng từ tổ chức nước ngoài. Khoản 2 Điều 28 miễn thuế đối với học bổng nhận từ các tổ chức trong nước và ngoài nước theo chương trình hỗ trợ của tổ chức đó, bao gồm cả khoản tiền sinh hoạt phí.
- Tiền lương của thuyền viên Việt Nam làm việc cho hãng tàu nước ngoài hoặc hãng tàu Việt Nam vận tải quốc tế (Điều 32).
- Thu nhập từ các tổ chức, quỹ từ thiện được cơ quan có thẩm quyền cho phép thành lập, hoạt động không vì mục tiêu lợi nhuận (Điều 30).
- Thu nhập từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo đã được cơ quan nhà nước có thẩm quyền phê duyệt (Điều 31).
- Tiền bồi thường từ hợp đồng bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm sức khỏe (Điều 29).
Một điểm hay bị hiểu lầm: quà tặng bằng tiền mặt. Điều 15 Nghị định 253/2026/NĐ-CP liệt kê thu nhập từ nhận thừa kế, quà tặng thuộc diện chịu thuế gồm bốn nhóm tài sản: vốn góp, chứng khoán, bất động sản và tài sản phải đăng ký quyền sở hữu như ô tô, tàu thuyền, tàu bay. Tiền mặt không nằm trong danh mục này.
Chứng từ cần lưu giữ để chứng minh khoản tiền được miễn thuế
Được miễn thuế theo luật là một chuyện; chứng minh được khi cơ quan thuế hỏi lại là chuyện khác. Khoản 3 Điều 25 Nghị định 253/2026/NĐ-CP nêu rõ căn cứ xác định thu nhập được miễn thuế là các giấy tờ chứng minh nguồn tiền nhận từ nước ngoài và chứng từ chi tiền của tổ chức trả hộ (nếu có).
Trên thực tế, những chứng từ nên lưu giữ gồm:
- Chứng từ giao dịch: biên lai nhận tiền, sao kê tài khoản, thông báo giao dịch từ tổ chức chi trả. Nêu rõ người gửi, số tiền, ngày giao dịch.
- Nội dung chuyển tiền rõ ràng. Đây là điểm thực tế mà ít người để ý: nội dung chuyển tiền mơ hồ hoặc ghi sai bản chất là nguyên nhân phổ biến khiến giao dịch bị yêu cầu bổ sung thông tin. Ghi đúng mục đích ngay từ đầu tiết kiệm rất nhiều thời gian về sau.
- Giấy tờ chứng minh quan hệ thân nhân với khoản kiều hối. Sổ hộ khẩu, giấy khai sinh, giấy đăng ký kết hôn hoặc giấy tờ tương đương.
- Giấy tờ chứng minh tư cách của người gửi: hộ chiếu, thẻ cư trú, hợp đồng lao động ở nước ngoài, giấy xác nhận du học.
Từ thực tế xử lý giao dịch chi trả, phần lớn vướng mắc không đến từ bản chất khoản tiền mà đến từ hồ sơ: tên người thụ hưởng trên lệnh chuyển không khớp với giấy tờ tùy thân, thiếu thông tin người gửi, hoặc nội dung chuyển tiền không rõ mục đích. Chuẩn bị trước ba nhóm giấy tờ đầu tiên gần như loại bỏ hoàn toàn nhóm vướng mắc này.
Đọc thêm:
- Giấy tờ cần chuẩn bị khi nhận tiền từ nước ngoài
- Nhận tiền từ nước ngoài về Việt Nam mất bao lâu?
Quy đổi ngoại tệ sang đồng Việt Nam để tính thuế
Với các khoản thuộc diện chịu thuế nhận bằng ngoại tệ, cách quy đổi đã thay đổi so với quy định cũ.
Theo khoản 1 Điều 17 Nghị định 253/2026/NĐ-CP, thu nhập chịu thuế nhận bằng ngoại tệ được quy đổi ra đồng Việt Nam theo tỷ giá mua vào của ngân hàng thương mại nơi cá nhân mở tài khoản giao dịch, hoặc nơi tổ chức chi trả thu nhập mở tài khoản, tại thời điểm phát sinh thu nhập.
Trường hợp tổ chức, cá nhân không mở tài khoản tại Việt Nam thì áp dụng tỷ giá trung tâm của đồng Việt Nam với đô la Mỹ, hoặc tỷ giá tính chéo với ngoại tệ khác, do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm phát sinh thu nhập.
Quy định cũ dùng tỷ giá giao dịch bình quân trên thị trường ngoại tệ liên ngân hàng. Nếu bạn đang dùng công thức tính cũ, cần cập nhật lại.
Câu hỏi thường gặp
Người thân gửi tiền về mỗi tháng, tôi có phải kê khai thuế không?
Nếu khoản tiền là kiều hối do thân nhân ở nước ngoài gửi về theo đúng Điều 25 Nghị định 253/2026/NĐ-CP, đây là thu nhập được miễn thuế và không phát sinh nghĩa vụ nộp thuế thu nhập cá nhân. Bạn vẫn nên lưu giữ chứng từ giao dịch và giấy tờ chứng minh quan hệ thân nhân để có căn cứ khi cần.
Số tiền lớn có bị đánh thuế không?
Quy định miễn thuế đối với thu nhập từ kiều hối không đặt ra ngưỡng giá trị. Yếu tố quyết định là bản chất khoản tiền và quan hệ giữa người gửi với người nhận, không phải số tiền. Tuy nhiên, giao dịch giá trị lớn có thể phát sinh yêu cầu cung cấp thêm thông tin theo quy định về phòng, chống rửa tiền. Đây là thủ tục xác minh, không phải nghĩa vụ thuế.
Tôi là freelancer nhận tiền từ khách nước ngoài, có được coi là kiều hối không?
Không. Tiền thanh toán cho dịch vụ bạn cung cấp là thu nhập từ tiền lương, tiền công hoặc thu nhập từ kinh doanh, tùy vào việc bạn có đăng ký kinh doanh hay không. Khoản này thuộc diện chịu thuế nếu bạn là cá nhân cư trú tại Việt Nam. Việc người gửi là người Việt hay tiền được chuyển qua kênh nào không làm thay đổi bản chất khoản thu nhập.
Tôi sống ở nước ngoài, gửi tiền về cho gia đình thì người nhận có bị trừ thuế không?
Không. Khoản tiền thuộc diện miễn thuế thu nhập cá nhân theo khoản 7 Điều 4 Luật Thuế thu nhập cá nhân 2025. Người nhận trong nước không bị khấu trừ thuế đối với khoản kiều hối. Các khoản phí phát sinh (nếu có) là phí dịch vụ của tổ chức chuyển tiền, không phải thuế.
Nếu tôi đã nộp thuế ở nước ngoài rồi thì sao?
Với cá nhân cư trú tại Việt Nam có thu nhập chịu thuế phát sinh ở nước ngoài, nếu Việt Nam và nước đó đã ký Hiệp định tránh đánh thuế hai lần, bạn được trừ số thuế thu nhập cá nhân đã nộp tại nước ngoài vào số thuế phải nộp tại Việt Nam theo quy định của Hiệp định. Cần lưu giữ chứng từ nộp thuế ở nước ngoài làm căn cứ.
Tóm lại
Nhận tiền từ nước ngoài không đồng nghĩa với việc phát sinh nghĩa vụ thuế. Điều quyết định là bản chất khoản tiền: kiều hối từ thân nhân được miễn thuế, còn tiền thanh toán cho lao động, dịch vụ hay hàng hóa là thu nhập chịu thuế. Việc phân loại đúng ngay từ đầu, kèm bộ chứng từ đầy đủ, giúp bạn tránh gần như toàn bộ rắc rối về sau.
Việc nên làm ngay: xác định khoản tiền bạn đang nhận thuộc nhóm nào trong bảng phân loại ở đầu bài, rà lại xem đã có đủ chứng từ giao dịch và giấy tờ chứng minh quan hệ thân nhân chưa, và lưu lại nội dung chuyển tiền rõ ràng cho các giao dịch tiếp theo.
Với các trường hợp phức tạp như nhiều nguồn thu nhập, thu nhập phát sinh ở nhiều quốc gia, hoặc chưa xác định được tình trạng cư trú thuế… bạn nên liên hệ trực tiếp với cơ quan thuế quản lý hoặc đơn vị tư vấn thuế để được hướng dẫn theo hồ sơ cụ thể.
Liên hệ FinFan ngay để được đội ngũ hướng dẫn cung cấp các giải pháp tài chính nhanh chóng và an toàn.
- Website: https://finfan.io
- Email: support@finfan.vn
- Điện thoại: +84 2866.853.317
Nguồn tham khảo:
- Luật Thuế thu nhập cá nhân (Văn bản hợp nhất 112/VBHN-VPQH), Cổng Thông tin điện tử Chính phủ
- Nghị định 253/2026/NĐ-CP quy định chi tiết thi hành Luật Thuế thu nhập cá nhân
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh
- Văn bản hợp nhất số 32/VBHN-NHNN ngày 08/07/2016 của Ngân hàng Nhà nước Việt Nam hợp nhất Thông tư hướng dẫn hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ (hợp nhất Thông tư 34/2015/TT-NHNN và Thông tư 11/2016/TT-NHNN)
- Văn bản hợp nhất số 06/VBHN-NHNN ngày 25/11/2013 của Ngân hàng Nhà nước Việt Nam hợp nhất Quyết định về việc khuyến khích người Việt Nam ở nước ngoài chuyển tiền về nước (hợp nhất Quyết định 170/1999/QĐ-TTg và Quyết định 78/2002/QĐ-TTg)
Miễn trừ trách nhiệm: FinFan là thương hiệu của Công ty Cổ phần Nhất Phương (Best Way Corporation), hoạt động trong lĩnh vực nhận và chi, trả ngoại tệ cho dòng tiền từ nước ngoài về Việt Nam, phối hợp cùng các ngân hàng và tổ chức chuyển tiền quốc tế. FinFan không phải là ngân hàng, không nhận tiền gửi và không cung cấp dịch vụ chuyển tiền từ Việt Nam ra nước ngoài. Thời gian nêu trong bài là mức tham khảo chung của thị trường, không phải cam kết dịch vụ. Nội dung mang tính thông tin tham khảo, không phải tư vấn tài chính, thuế hoặc pháp lý.

Dr. Tuyen Nguyen
Money Beyond Borders