

IBAN Là Gì Và Người Nhận Tại Việt Nam Cần Thông Tin Tài Khoản Nào?

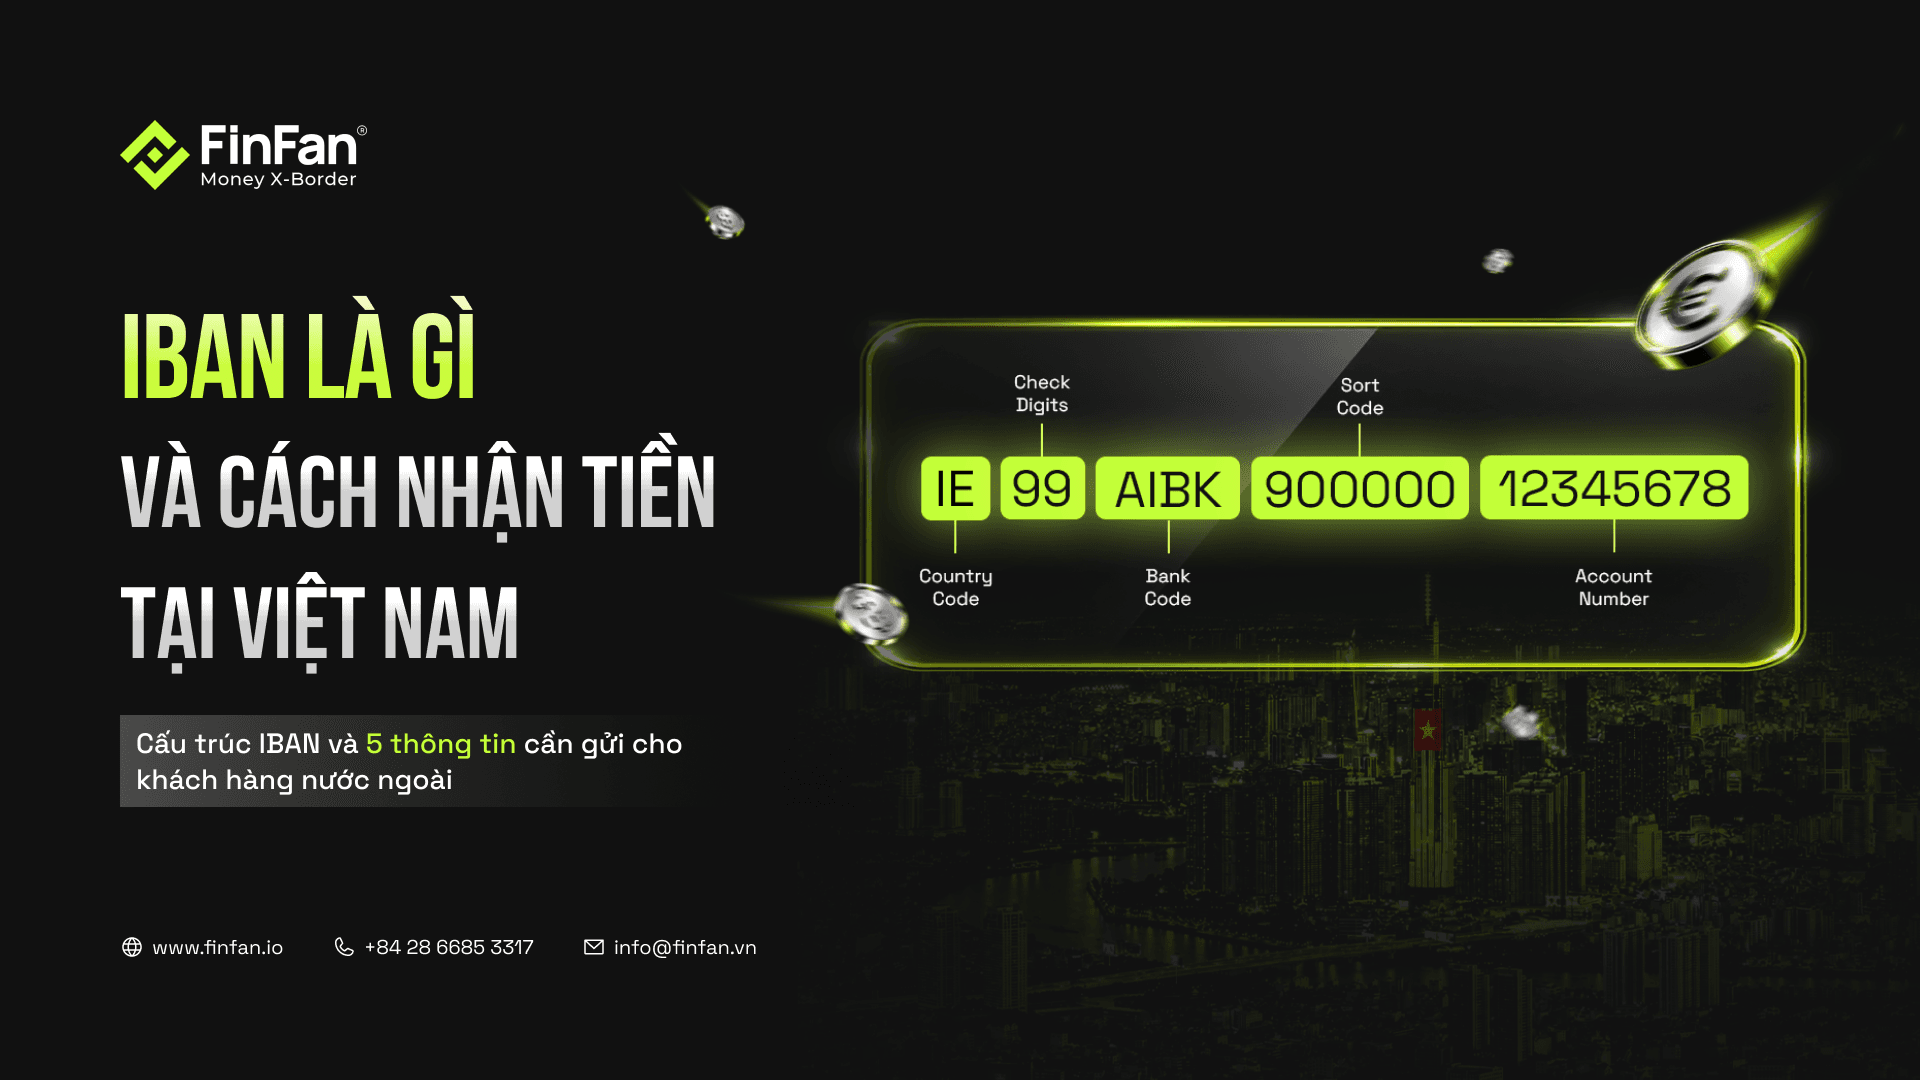
IBAN là gì là câu hỏi mà nhiều freelancer, công ty xuất khẩu dịch vụ và người bán hàng quốc tế gặp phải khi khách hàng châu Âu yêu cầu “gửi số IBAN để thanh toán”. Câu trả lời ngắn là: IBAN là chuẩn số tài khoản ngân hàng quốc tế, được sử dụng phổ biến tại châu Âu và Trung Đông, nhưng ngân hàng tại Việt Nam không cấp số IBAN. Điều này không có nghĩa là bạn không nhận được tiền từ châu Âu. Bạn chỉ cần biết đúng thông tin cần gửi cho khách hàng và hiểu các lựa chọn hiện có. Bài viết giải thích cấu trúc IBAN, phân biệt IBAN với SWIFT và tài khoản ảo, đồng thời hướng dẫn những gì người nhận tại Việt Nam nên chuẩn bị.
IBAN là gì?
IBAN là viết tắt của International Bank Account Number, tức là số tài khoản ngân hàng quốc tế. Đây là định dạng chuẩn dùng để xác định một tài khoản ngân hàng cụ thể khi chuyển tiền giữa các quốc gia áp dụng hệ thống này. IBAN được xây dựng theo tiêu chuẩn ISO 13616 và gồm tối đa 34 ký tự chữ và số.
Cấu trúc một số IBAN
Mỗi quốc gia quy định độ dài IBAN khác nhau, nhưng mọi số IBAN đều có ba phần theo cùng thứ tự:
- Mã quốc gia: hai chữ cái, ví dụ GB cho Vương quốc Anh, DE cho Đức.
- Mã kiểm tra: hai chữ số, giúp hệ thống phát hiện lỗi nhập sai.
- Số tài khoản cơ sở (BBAN): thông tin ngân hàng, chi nhánh và số tài khoản theo định dạng của từng quốc gia.
Ví dụ minh họa thường được dùng là IBAN của Vương quốc Anh: GB29NWBK60161331926819, dài 22 ký tự. Trong đó, GB là mã quốc gia, 29 là mã kiểm tra, và NWBK là mã nhận diện ngân hàng NatWest.
Nhờ mã kiểm tra, ngân hàng gửi có thể phát hiện số IBAN sai ngay khi người gửi nhập, trước khi tiền rời tài khoản. Đây là lý do chính khiến IBAN giúp giảm lỗi chuyển tiền.
Những quốc gia sử dụng IBAN
Theo báo cáo của Cơ quan Ngân hàng châu Âu (EBA) năm 2024:
- khoảng 60 khu vực pháp lý trên thế giới bắt buộc dùng IBAN;
- hơn 20 khu vực pháp lý khác khuyến nghị dùng IBAN cho thanh toán xuyên biên giới.
IBAN phổ biến nhất tại châu Âu và Trung Đông. Ngược lại, nhiều thị trường lớn dùng hệ thống đánh số tài khoản riêng, gồm Mỹ, Canada, Mexico, Úc, New Zealand, Trung Quốc và Nhật Bản.
Tại châu Âu, IBAN gắn chặt với SEPA (Single Euro Payments Area), khu vực thanh toán bằng đồng euro gồm 36 quốc gia. Với chuyển khoản SEPA, IBAN là thông tin tài khoản duy nhất mà người gửi cần. Chuyển khoản SEPA Instant có thể đến trong chưa tới 10 giây.
Phân biệt IBAN với SWIFT/BIC và số tài khoản nội địa
Ba loại mã này thường bị dùng lẫn với nhau, nhưng mỗi loại xác định một đối tượng khác nhau.

SWIFT là mạng nhắn tin liên ngân hàng toàn cầu. Mã SWIFT/BIC cho biết tiền cần đến ngân hàng nào. Số IBAN hoặc số tài khoản cho biết tiền cần vào tài khoản nào tại ngân hàng đó. Một giao dịch tới quốc gia dùng IBAN thường cần cả hai.
Ngân hàng tại Việt Nam có số IBAN không?
Không. Các ngân hàng tại Việt Nam không cấp số IBAN cho tài khoản trong nước, kể cả các ngân hàng lớn. Khi nhận tiền từ nước ngoài, người nhận tại Việt Nam dùng mã SWIFT/BIC của ngân hàng thụ hưởng kèm số tài khoản thông thường.
Thông tin cần gửi cho đối tác nước ngoài
Để khách hàng chuyển tiền quốc tế về tài khoản ngân hàng tại Việt Nam, bạn cần cung cấp:
- họ tên người nhận, viết đúng như tên chủ tài khoản;
- số tài khoản người nhận;
- tên ngân hàng thụ hưởng bằng tiếng Anh;
- địa chỉ ngân hàng thụ hưởng;
- mã SWIFT/BIC của ngân hàng thụ hưởng.
Hãy kiểm tra mã SWIFT trên website chính thức hoặc ứng dụng của ngân hàng bạn. Một số ngân hàng dùng mã SWIFT khác nhau cho từng chi nhánh, nên bạn nên hỏi ngân hàng mã nào áp dụng cho tài khoản của mình.
Khi khách hàng châu Âu yêu cầu số IBAN
Nhiều khách hàng tại châu Âu quen với chuyển khoản SEPA, nên hệ thống kế toán của họ mặc định yêu cầu số IBAN. Vì tài khoản ngân hàng Việt Nam không có IBAN, khách hàng sẽ phải tạo một lệnh chuyển tiền quốc tế qua SWIFT thay cho chuyển khoản SEPA.
Điều này kéo theo ba hệ quả thực tế:
- khách hàng chịu phí chuyển tiền quốc tế cao hơn phí chuyển khoản SEPA;
- tiền có thể đi qua ngân hàng trung gian và bị khấu trừ phí trước khi về tới bạn;
- thời gian nhận tiền lâu hơn so với chuyển khoản trong khu vực SEPA.
Để tránh nhầm lẫn, hãy giải thích trước với khách hàng rằng tài khoản của bạn ở Việt Nam không có IBAN, và gửi đầy đủ thông tin SWIFT như danh sách ở trên. Bạn cũng nên thống nhất ai chịu phí chuyển tiền. Cách phân bổ phí OUR, SHA, BEN được phân tích trong bài viết về phí nhận tiền quốc tế trên blog FinFan.
Virtual IBAN và tài khoản ảo là gì
Khi tìm hiểu về IBAN, bạn sẽ gặp các khái niệm “virtual IBAN” và “tài khoản ảo”. Đây là những giải pháp của nhiều nền tảng thanh toán dùng để giúp người nhận ở nước ngoài có thông tin tài khoản tại các thị trường như châu Âu, Anh hay Mỹ.
Virtual IBAN theo cách hiểu của cơ quan quản lý châu Âu
Báo cáo của EBA năm 2024 ghi nhận rằng hiện chưa có định nghĩa pháp lý về virtual IBAN ở cấp Liên minh châu Âu. Ngành và các cơ quan quản lý quốc gia cũng chưa có cách hiểu thống nhất về khái niệm này. Quy định chống rửa tiền mới của EU (AMLR) đưa ra định nghĩa đầu tiên: virtual IBAN là một mã định danh khiến khoản thanh toán được chuyển hướng tới một tài khoản thanh toán mang IBAN khác.
Một đặc điểm quan trọng là virtual IBAN có cùng chức năng và định dạng với IBAN thông thường, nên bên thứ ba không phân biệt được hai loại. EBA cũng cảnh báo một số rủi ro, trong đó có rủi ro rửa tiền khi đơn vị phát hành không biết danh tính người dùng cuối của virtual IBAN.
Tài khoản ảo không phải lúc nào cũng là IBAN
“Tài khoản ảo” (virtual account) là khái niệm rộng hơn virtual IBAN. Đây là số tài khoản do một tổ chức tài chính phát hành, dùng để nhận tiền và ánh xạ về một tài khoản chính. Định dạng của tài khoản ảo phụ thuộc vào thị trường nơi nó được phát hành:
- Tại Mỹ: tài khoản ảo thường đi kèm số tài khoản và số định tuyến ABA, dùng cho ACH và Fedwire, và không có IBAN.
- Tại các quốc gia dùng IBAN: tài khoản ảo có thể ở dạng virtual IBAN.
Vì vậy, khi một nhà cung cấp quảng cáo “tài khoản quốc tế”, bạn nên hỏi cụ thể: tài khoản đó có định dạng gì, nhận được qua kênh nào và tại thị trường nào.
Điều cần kiểm tra trước khi dùng một số tài khoản ảo
Trước khi gửi số tài khoản ảo cho khách hàng, hãy làm rõ bốn câu hỏi:
- Tài khoản đứng tên ai? Tài khoản đứng tên bạn giúp khách hàng tin tưởng hơn, và giúp đối soát dễ hơn so với tài khoản chung của nền tảng.
- Tổ chức nào phát hành tài khoản và tổ chức đó được cấp phép ở đâu? Thông tin này cho biết ai chịu trách nhiệm về khoản tiền của bạn ở từng bước.
- Tiền về Việt Nam bằng cách nào? Hãy hỏi ngân hàng nào thực hiện quy đổi ngoại tệ, tỷ giá hiển thị ra sao, và mất bao lâu.
- Mỗi khoản tiền về có chứng từ gì? Từ năm 2026, chứng từ rõ nguồn gốc là yêu cầu thực tế khi kê khai thuế với cá nhân và hộ kinh doanh.
Góc nhìn FinFan về nhận tiền quốc tế bằng tài khoản ảo đứng tên bạn
Trong quá trình hỗ trợ freelancer và doanh nghiệp xuất khẩu dịch vụ, FinFan thường gặp câu hỏi “làm sao để có số IBAN”. Câu hỏi thực sự đằng sau thường là: làm sao để khách hàng nước ngoài trả tiền dễ dàng, với chi phí thấp, mà tiền vẫn về Việt Nam đầy đủ chứng từ. IRID (Thu hộ quốc tế) được phát triển cho đúng nhu cầu này.
IRID cấp tài khoản ảo đa tiền tệ đứng tên bạn
IRID là nền tảng công nghệ giúp cá nhân và doanh nghiệp tại Việt Nam mở tài khoản ảo đa tiền tệ đứng tên mình. Tài khoản được phát hành trên hạ tầng của Visa và Currencycloud. Trên portal của FinFan, tài khoản nhận tiền hiển thị theo từng loại tiền tệ và theo từng hình thức thanh toán:
- ACH và Fedwire qua Community Federal Savings Bank (Hoa Kỳ);
- SWIFT qua The Currency Cloud Limited (Vương quốc Anh).
Khách hàng tại Mỹ, Anh hay khu vực EU có thể chuyển khoản qua kênh thanh toán nội địa của họ, thay vì gửi chuyển tiền quốc tế. Mỗi khách hàng IRID có một mã IRID riêng để nhận diện và đối soát từng khoản tiền.
IRID hỗ trợ tới hơn 30 loại tiền tệ. Trên giao diện hiện khả dụng EUR, USD, GBP, JPY, AUD và CAD. Tài khoản được kích hoạt trong 1–2 ngày làm việc và không mất phí mở hay duy trì. Phí nhận tùy theo kênh: bạn có thể xem biểu phí trong bài viết về phí nhận tiền quốc tế trên blog FinFan.
Tiền về Việt Nam qua ngân hàng đối tác, kèm chứng từ
Khi rút tiền về Việt Nam, ngân hàng đối tác tại Việt Nam thực hiện thu hộ và quy đổi ngoại tệ. Tỷ giá do ngân hàng đối tác áp dụng và hiển thị trước khi bạn xác nhận giao dịch.
Mỗi lệnh rút cần khai báo mục đích chuyển tiền, kèm thông tin hóa đơn hoặc đơn hàng khi hệ thống yêu cầu. Nhờ vậy, mỗi khoản tiền về đều có chứng từ để đối soát và kê khai.
Kết luận
IBAN là chuẩn số tài khoản ngân hàng quốc tế theo ISO 13616, được dùng phổ biến tại châu Âu và Trung Đông. Tuy vậy, ngân hàng tại Việt Nam không cấp số IBAN.
Khi khách hàng nước ngoài cần thanh toán cho bạn, bạn có hai lựa chọn:
- Gửi thông tin SWIFT đầy đủ để nhận tiền trực tiếp vào tài khoản ngân hàng tại Việt Nam.
- Dùng tài khoản ảo đứng tên bạn, để khách hàng thanh toán qua kênh nội địa của họ.
Dù chọn cách nào, hãy hiểu rõ định dạng tài khoản, đơn vị phát hành, đường đi của tiền về Việt Nam và chứng từ đi kèm. Đây là những yếu tố quyết định chi phí và tính minh bạch của mỗi khoản thanh toán.
Bạn là freelancer, công ty IT outsourcing hay doanh nghiệp xuất khẩu dịch vụ thường xuyên nhận thanh toán từ châu Âu, Anh hoặc Mỹ? Đội ngũ FinFan sẵn sàng hướng dẫn cách mở tài khoản ảo đa tiền tệ IRID, các kênh nhận phù hợp với khách hàng của bạn và quy trình rút tiền về Việt Nam.
- Website: https://finfan.io
- Email: support@finfan.vn
- Điện thoại: +84 2866.853.317
Disclaimer
IRID là nền tảng công nghệ do FinFan (Công ty Cổ phần Nhất Phương — Best Way Corporation) phát triển, cho phép cá nhân và doanh nghiệp tại Việt Nam nhận và quản lý nguồn tiền quốc tế. IRID vận hành trên hạ tầng của các đối tác tài chính quốc tế. Tài khoản ảo đa tiền tệ được phát hành đứng tên khách hàng. Dịch vụ thu hộ và chuyển đổi ngoại tệ do ngân hàng đối tác tại Việt Nam cung cấp. FinFan không phải là ngân hàng và không cung cấp dịch vụ nhận tiền gửi.
Nội dung bài viết mang tính thông tin tham khảo, không phải tư vấn pháp lý, thuế hay đầu tư. Giao diện, quy trình, biểu phí và thời gian xử lý có thể thay đổi theo từng thời kỳ; vui lòng tham khảo hướng dẫn và biểu phí hiện hành. Quy định pháp luật có thể thay đổi; vui lòng đối chiếu văn bản hiện hành hoặc tham vấn đơn vị tư vấn chuyên môn cho trường hợp cụ thể.
Nguồn tham khảo
- European Banking Authority – Report on virtual IBANs (EBA/Rep/2024/08, 05/2024)
- European Banking Authority – Thông cáo về báo cáo virtual IBAN
- PwC Legal – EBA findings on virtual IBANs
- FIAU Malta – EBA issues report on virtual IBANs
- Linklaters – EBA puts virtual IBANs into regulatory spotlight
- WorldFirst – Mã IBAN là gì
- Ria Money Transfer – IBAN: tìm, kiểm tra hoặc tính IBAN
- TOPI – Mã IBAN là gì, phân biệt IBAN với BIC và SWIFT

Dr. Tuyen Nguyen
Money Beyond Borders