

Chi Phí Chuyển Tiền Quốc Tế Về Việt Nam Gồm Những Khoản Nào?

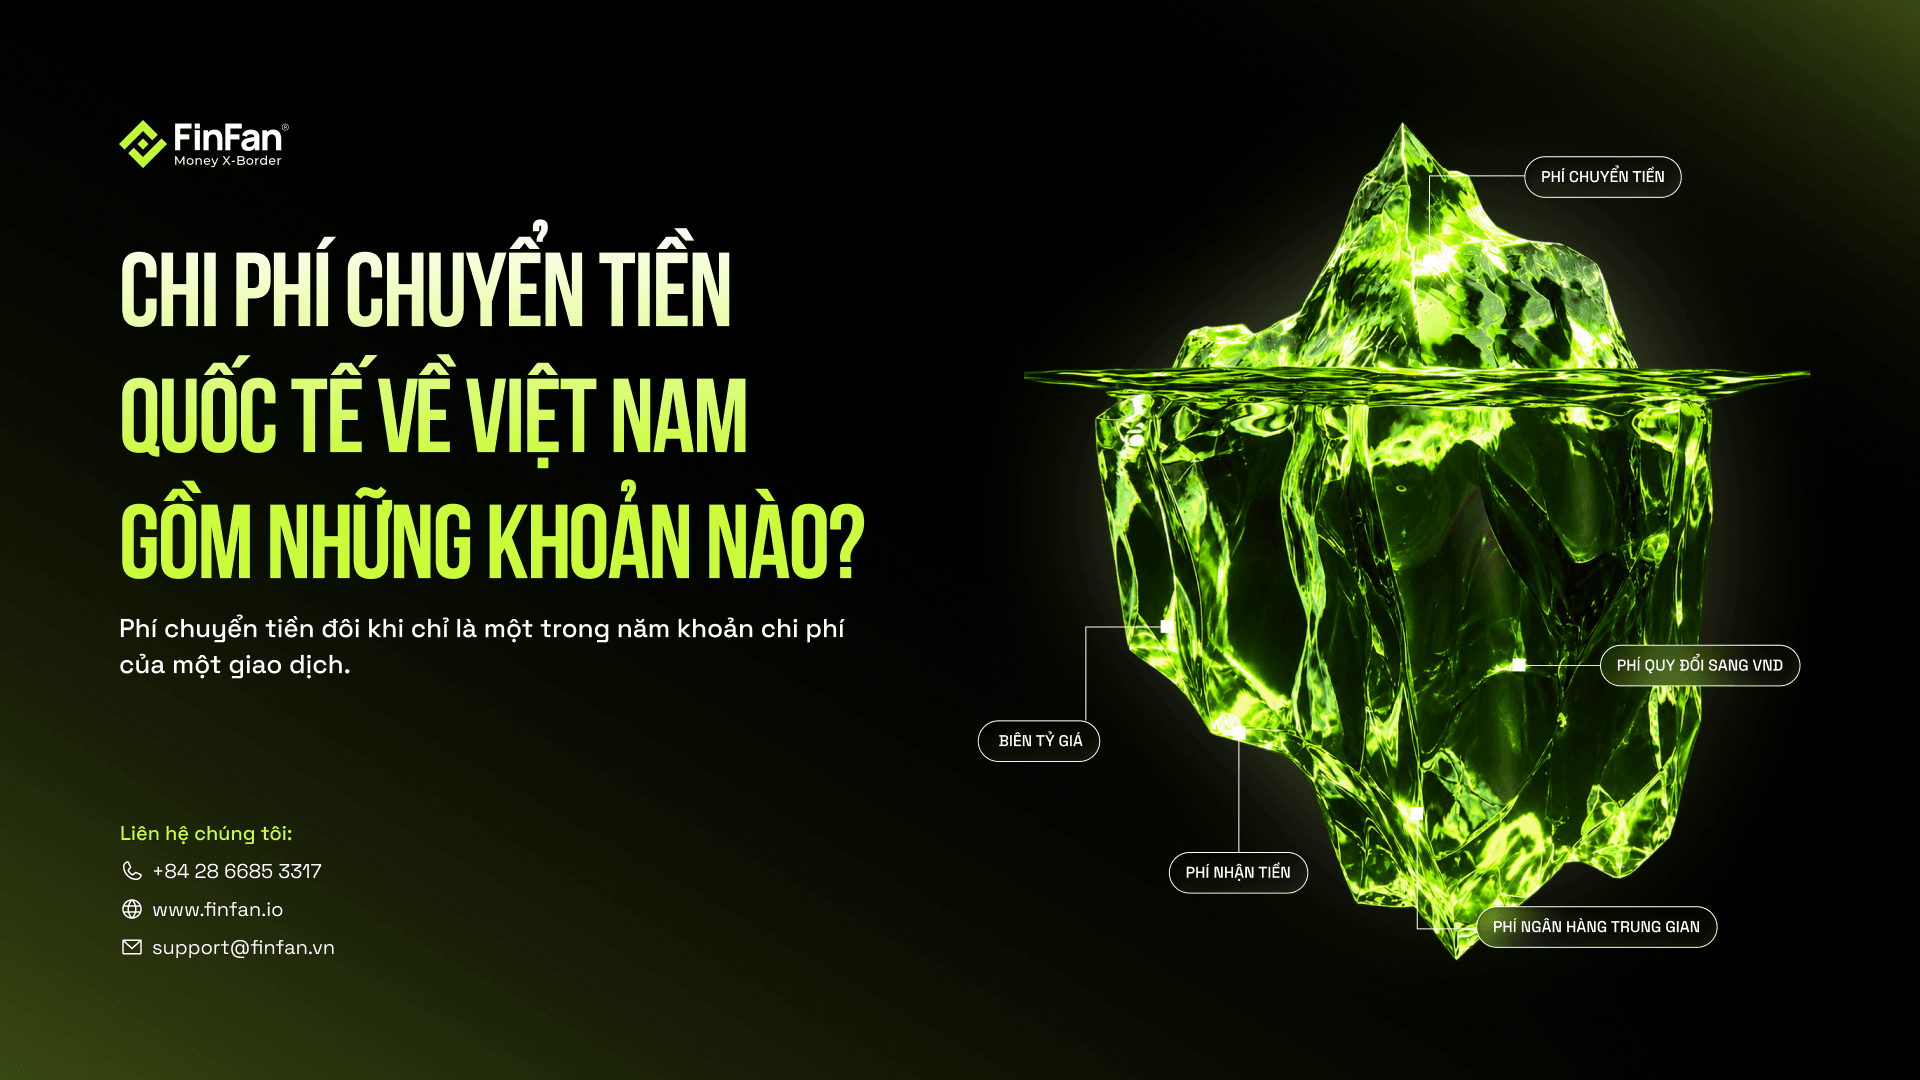
Chi phí chuyển tiền quốc tế gồm hai phần: khoản phí được hiển thị công khai và biên tỷ giá, phần chênh lệch giữa tỷ giá thị trường và tỷ giá nhà cung cấp áp dụng. Theo World Bank, tổng chi phí trung bình toàn cầu để gửi 200 USD là 6,36% trong quý 3/2025, và phần lớn con số đó không nằm ở dòng "phí chuyển tiền".
Hầu hết người gửi chỉ so sánh khoản phí hiển thị. Đó là lý do số tiền người thân nhận được ở Việt Nam thường thấp hơn dự tính, dù dịch vụ quảng cáo "phí thấp".
Bài viết này bóc tách từng khoản chi phí trong một giao dịch chuyển tiền về Việt Nam, chỉ ra khoản lớn nhất thường bị bỏ qua, đưa ra mốc tham chiếu của World Bank để bạn biết mức nào là hợp lý, giải thích khoản thuế mới 1% áp dụng cho tiền gửi từ Mỹ, và phân tích chặng chi trả cuối cùng tại Việt Nam.
*Nội dung dưới đây nói về dòng tiền từ nước ngoài chuyển về Việt Nam, dành cho người gửi tiền cho gia đình tại Việt Nam và cho các tổ chức xử lý dòng tiền này.
Chi phí chuyển tiền quốc tế gồm những khoản nào?
Phí chuyển tiền quốc tế không phải là một khoản duy nhất. Một giao dịch thường phát sinh năm nhóm chi phí, nhưng chỉ nhóm đầu tiên được báo trước rõ ràng.

Ba trong năm khoản trên chỉ lộ ra sau khi tiền đã về. Người gửi thấy mình trả 5 USD, người nhận thấy thiếu vài trăm nghìn đồng, và không ai giải thích được phần chênh nằm ở đâu.
Về phí ngân hàng trung gian với các giao dịch đi qua mạng SWIFT, khoản tiền có thể phải qua một hoặc nhiều ngân hàng trung gian trước khi đến đích. Mỗi chặng có thể trừ một khoản cố định. Đây là lý do hai giao dịch cùng số tiền, cùng ngày, cùng ngân hàng gửi vẫn có thể về đích với số tiền khác nhau.
Một số dịch vụ cho phép chọn tùy chọn người gửi chịu toàn bộ phí. Tùy chọn này thường có mức phí trả trước cao hơn, nhưng đảm bảo người nhận được đủ số tiền; đáng cân nhắc khi khoản tiền có mục đích cụ thể như học phí hoặc viện phí.
Biên tỷ giá: khoản phí lớn nhất nhưng khó thấy nhất
Thành phần lớn nhất của phí chuyển tiền quốc tế thường là biên tỷ giá. Đây là phần chênh lệch giữa tỷ giá thị trường (mid-market rate) và tỷ giá mà nhà cung cấp thực sự áp dụng cho bạn. Nó không xuất hiện dưới dạng một dòng phí. Nó được cộng thẳng vào tỷ giá.
World Bank tách chi phí chuyển tiền thành đúng hai thành phần: phí chuyển tiền và biên tỷ giá, và công bố cả hai cho từng dịch vụ trên mọi hành lang mà tổ chức này theo dõi. Các trang hành lang về Việt Nam cho thấy khoảng cách rất rõ:
- Một dịch vụ chi trả tiền mặt qua đại lý trên hành lang Anh → Việt Nam ghi nhận biên tỷ giá 10,15% và tổng chi phí 14,78%
- Một dịch vụ trên hành lang Thái Lan → Việt Nam ghi nhận biên tỷ giá 11,90% và tổng chi phí 12,74%
- Một dịch vụ số trên hành lang Mỹ → Việt Nam ghi nhận biên tỷ giá 0%, toàn bộ chi phí nằm ở khoản phí minh bạch trả trước
Cùng một nước nhận. Ba cấu trúc chi phí hoàn toàn khác nhau. Một dịch vụ quảng cáo "miễn phí chuyển tiền" hoàn toàn có thể đắt hơn một dịch vụ thu 5 USD, nếu biên tỷ giá của nó rộng hơn.
Cách kiểm tra trong 30 giây: Tra tỷ giá trung bình của cặp tiền tệ trên một nguồn độc lập, so với tỷ giá dịch vụ đang áp cho bạn. Chênh lệch chia cho tỷ giá giữa chính là biên tỷ giá tính theo phần trăm.
Vì sao khoản này quan trọng hơn người ta tưởng? Phí chuyển tiền thường là số cố định, nên tỷ trọng của nó giảm khi số tiền tăng. Biên tỷ giá thì luôn là phần trăm, vì thế gửi càng nhiều, mất càng nhiều theo đúng tỷ lệ.
Đó cũng là lý do dữ liệu World Bank cho thấy tổng chi phí trung bình toàn cầu khi gửi 500 USD chỉ còn 4,08%, thấp hơn hẳn mức 6,36% của khoản 200 USD. Phí cố định bị pha loãng, còn biên tỷ giá thì không.
Số liệu hành lang theo công bố trên các trang hành lang của World Bank. Dịch vụ và mức giá thay đổi theo thời gian; hãy kiểm tra trang hiện hành cho tuyến của bạn.
Phí chuyển tiền quốc tế bao nhiêu là hợp lý? Mốc tham chiếu quốc tế
Bạn cần một thước đo bên ngoài để biết mức phí chuyển tiền quốc tế mình đang trả là bình thường hay đắt.
World Bank duy trì cơ sở dữ liệu Remittance Prices Worldwide (RPW), theo dõi giá của hàng nghìn dịch vụ trên 358 hành lang chuyển tiền, cập nhật hàng quý. Đây là bộ dữ liệu được Liên Hợp Quốc và G20 dùng để đo tiến độ giảm chi phí chuyển tiền toàn cầu.
Mốc tham chiếu tổng quát (quý 3/2025)

Cách đọc bảng này: Nếu tổng chi phí bạn đang trả vượt 6,36%, bạn đang trả cao hơn trung bình toàn cầu. Nếu dưới 3,29%, bạn đang ở nhóm tốt nhất trên thị trường.
Một lưu ý quan trọng về cách so sánh. Toàn bộ các mốc trên được tính cho giao dịch 200 USD. Vì phí cố định bị pha loãng khi số tiền tăng, một giao dịch lớn hơn lẽ ra phải rẻ hơn theo tỷ lệ, ví dụ như mốc tham chiếu cho 500 USD là 4,08%. Nếu bạn gửi 1.000 USD và thấy tổng chi phí 5%, đó không phải "dưới trung bình", mà là đắt.
Chi phí theo loại nhà cung cấp:

Khoảng cách giữa ngân hàng và tổ chức chuyển tiền là hơn ba lần. World Bank ghi nhận ngân hàng liên tục là loại nhà cung cấp đắt nhất và luôn nằm trên mức trung bình toàn cầu.
Chi phí theo cách nạp tiền và cách nhận tiền
Cùng một hành lang, chỉ thay đổi phương thức, phí chuyển tiền quốc tế đã khác nhau đáng kể.

Con số đáng chú ý nhất nằm ở dòng cuối: nhận vào tài khoản cùng hệ thống với ngân hàng gửi có chi phí trung bình 13,91%, cao hơn ba lần rưỡi so với nhận qua ví điện tử. Trực giác thông thường cho rằng "cùng ngân hàng thì rẻ hơn" không đúng đối với chuyển tiền quốc tế.
Nguồn toàn bộ số liệu phần này: World Bank, Remittance Prices Worldwide, Issue 54, tháng 9/2025 (dữ liệu quý 3/2025).
Chi phí khác nhau ra sao giữa các quốc gia gửi tiền
Phí chuyển tiền quốc tế phụ thuộc mạnh vào nơi bạn gửi đi. Dưới đây là chi phí trung bình khi gửi 200 USD từ các thị trường có đông người Việt sinh sống và lao động, tính đến quý 3/2025.

Nhật Bản là trường hợp cần chú ý nhất. Đây là mức tăng lớn nhất trong nhóm các nước gửi tiền lớn theo phân loại của World Bank, và Nhật Bản là một trong những thị trường lao động lớn nhất của người Việt ở nước ngoài. Mức 9,98% cao hơn trung bình toàn cầu khoảng 3,6 điểm phần trăm, với mỗi 200 USD gửi về, khoảng 7 USD chênh lệch so với mặt bằng chung, chỉ vì đang ở tuyến đắt hơn.
Nếu bạn đang ở Nhật, việc so sánh giữa các nhà cung cấp có giá trị lớn hơn hẳn so với người đang ở Đức hay Anh, nơi mặt bằng đã tương đối cạnh tranh.
Tin tốt cho toàn thị trường: tỷ lệ hành lang chuyển tiền có chi phí dưới 10% đã tăng từ 53% năm 2009 lên 83% ở quý 3/2025. Cạnh tranh đang có tác dụng, nhưng chỉ với những người chịu so sánh.
Thuế 1% mới của Mỹ đối với giao dịch chuyển tiền
Đây là biến số mới nhất trong chi phí gửi tiền về Việt Nam và chỉ áp dụng cho các giao dịch khởi tạo tại Mỹ - thị trường nguồn kiều hối lớn nhất của Việt Nam trong nhiều năm.
Theo đạo luật One, Big, Beautiful Bill Act, một khoản thuế tiêu thụ đặc biệt liên bang 1% đối với một số giao dịch chuyển tiền đã có hiệu lực từ ngày 01/01/2026. Theo hướng dẫn của IRS, thuế áp dụng khi người gửi thanh toán cho nhà cung cấp dịch vụ bằng tiền mặt, money order, cashier's check hoặc công cụ thanh toán vật lý tương tự.
Các điểm chính theo hướng dẫn của IRS:
- Người gửi là bên chịu thuế. Nhà cung cấp dịch vụ có nghĩa vụ thu hộ, nộp theo kỳ nửa tháng và khai theo quý.
- Nếu nhà cung cấp không thu, nghĩa vụ chuyển sang nhà cung cấp.
- Bộ Tài chính Mỹ và IRS đã ban hành dự thảo quy định ngày 10/4/2026, làm rõ căn cứ tính thuế và phạm vi đầy đủ của các công cụ thanh toán vật lý làm phát sinh nghĩa vụ. Thời hạn lấy ý kiến công chúng kết thúc ngày 12/6/2026.
- Tháng 10/2025, IRS ban hành Notice 2025-55, miễn giảm có giới hạn chế tài đối với nhà cung cấp nộp thiếu trong ba quý đầu năm 2026.
Ý nghĩa thực tế. Thuế gắn với cách bạn thanh toán cho giao dịch, không gắn với việc bạn là ai. Giao dịch nạp bằng tiền mặt tại quầy đại lý nằm trong phạm vi áp dụng theo mô tả của IRS. Luật và dự thảo quy định cũng có các điều khoản chống lách nhằm xử lý các cấu trúc giao dịch được thiết kế để nằm ngoài phạm vi.
Với một gia đình Việt Nam nhận tiền từ người thân ở Mỹ, 1% là nhỏ so với biên tỷ giá 10%. Nhưng nó có thật, nó mới, và nó cộng dồn lên tất cả những khoản đã nêu ở trên.
Phần này mô tả quy định thuế liên bang Mỹ đang trong quá trình hoàn thiện. Dự thảo quy định chưa phải bản chính thức, và chi tiết có thể thay đổi. Đây là thông tin chung, không phải tư vấn thuế. Nếu bạn gửi tiền từ Mỹ thường xuyên, hãy trao đổi với chuyên gia thuế về trường hợp cụ thể của mình.
Chặng chi trả tại Việt Nam ảnh hưởng đến chi phí thế nào
Chi phí được hình thành trên cả hành trình, không chỉ ở điểm khởi đầu. Một khoản tiền quốc tế đi qua ba chặng: khởi tạo ở nước ngoài, quyết toán liên biên giới và chi trả tại Việt Nam. Người gửi thường chỉ so sánh chặng đầu, nhưng chặng cuối quyết định phần lớn tốc độ và một phần chi phí.
Dữ liệu RPW ở mục 4 đã cho thấy chặng cuối tạo ra khác biệt lớn đến mức nào: cùng một hành lang, nhận qua ví điện tử trung bình tốn 3,92%, nhận vào tài khoản ngân hàng 7,86%, và nhận vào tài khoản cùng hệ thống với ngân hàng gửi lên tới 13,91%. Nói cách khác, phương thức chi trả ở đầu Việt Nam có thể tạo ra chênh lệch gấp ba lần, ngay cả khi mọi yếu tố khác giữ nguyên.
Chặng cuối tại Việt Nam được thực hiện qua hai nhóm tổ chức: các tổ chức tín dụng, và các tổ chức kinh tế được phép cung ứng dịch vụ nhận và chi, trả ngoại tệ. Về khối lượng, nhóm thứ hai đang xử lý phần lớn hơn nhiều. Theo Ngân hàng Nhà nước chi nhánh Khu vực 2, kiều hối chuyển về TP.HCM năm 2025 đạt hơn 10,34 tỷ USD, tăng 8,3% so với năm 2024. Trong đó:
- 7,43 tỷ USD (71,8%) đi qua các tổ chức kinh tế
- 2,92 tỷ USD (28,2%) đi qua các tổ chức tín dụng
Riêng khu vực châu Á đóng góp gần 5,06 tỷ USD, tương đương 48,9% — chủ yếu từ các thị trường lao động truyền thống như Nhật Bản, Hàn Quốc và Đài Loan. TP.HCM là địa phương tiếp nhận kiều hối lớn nhất cả nước, nên cơ cấu này phản ánh phần quan trọng của bức tranh chung.
Điều này có ý nghĩa gì với chi phí? Mạng lưới chi trả nội địa càng rộng và càng tự động, chặng cuối càng ít phát sinh thao tác thủ công, đối soát và chờ đợi. Một khoản tiền chi trả thẳng vào tài khoản ngân hàng hoặc ví điện tử của người nhận có cấu trúc chi phí khác hẳn so với một khoản phải qua nhiều bước xử lý trung gian.
FinFan (Công ty Cổ phần Nhất Phương – Best Way Corporation) hoạt động ở đúng chặng cuối này. FinFan không nhận lệnh chuyển tiền trực tiếp từ người gửi ở nước ngoài; thay vào đó, FinFan cung cấp hạ tầng công nghệ và mạng lưới chi trả để các tổ chức chuyển tiền quốc tế và ngân hàng hoàn tất việc đưa tiền đến người nhận tại Việt Nam qua tài khoản ngân hàng và ví điện tử.
Với các tổ chức chuyển tiền quốc tế đang tìm đối tác chi trả tại Việt Nam, chất lượng chặng này ảnh hưởng trực tiếp đến trải nghiệm và chi phí mà khách hàng cuối cùng của họ phải chịu.
Câu hỏi thường gặp
Nhận tiền từ nước ngoài có phải nộp thuế thu nhập cá nhân không?
Theo khoản 7 Điều 4 Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/7/2026), thu nhập từ kiều hối thuộc nhóm thu nhập được miễn thuế thu nhập cá nhân. Các nội dung hướng dẫn thi hành được quy định tại Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC (cùng hiệu lực từ 01/7/2026, thay thế Thông tư 111/2013/TT-BTC). Với trường hợp cụ thể của mình, bạn nên xác nhận với cơ quan thuế hoặc tổ chức chi trả về hồ sơ, chứng từ cần có.
Vì sao người nhận được ít hơn số tiền tôi gửi?
Ba nguyên nhân phổ biến: biên tỷ giá không được báo trước, phí ngân hàng trung gian trừ thẳng vào số tiền trên đường đi, và phí nhận tại đầu Việt Nam. Muốn người nhận nhận đủ, hãy chọn dịch vụ báo trước số tiền cuối cùng hoặc chọn tùy chọn người gửi chịu toàn bộ phí.
Chuyển số tiền lớn có được giảm phí không?
Xét theo tỷ lệ thì có, nhưng không nhiều như kỳ vọng. Phí cố định được pha loãng khi số tiền tăng, nhưng biên tỷ giá luôn tính theo phần trăm nên không đổi. Đây là lý do chi phí gửi 500 USD chỉ giảm xuống 4,08% chứ không giảm về gần 0.
Chuyển tiền qua ngân hàng có an toàn hơn không?
Kênh chính thức nào cũng có cơ chế đối soát và chứng từ. Về phí chuyển tiền quốc tế thì dữ liệu của World Bank cho thấy ngân hàng là loại nhà cung cấp đắt nhất, trung bình 14,99% so với 4,72% của các tổ chức chuyển tiền. Yếu tố cần kiểm tra không phải là loại hình tổ chức, mà là tổ chức đó có được cấp phép hoạt động hợp pháp tại cả nước gửi lẫn nước nhận hay không.
Thuế 1% của Mỹ có áp dụng cho mọi giao dịch gửi từ Mỹ không?
Không. Theo hướng dẫn của IRS, thuế áp dụng cho các giao dịch mà người gửi thanh toán bằng tiền mặt, money order, cashier's check hoặc công cụ thanh toán vật lý tương tự. Dự thảo quy định ban hành tháng 4/2026 làm rõ phạm vi và chưa phải là bản chính thức. Hãy tham khảo chuyên gia thuế về giao dịch cụ thể của bạn.
Mất bao lâu để tiền về đến Việt Nam?
Tùy kênh. Dữ liệu World Bank ghi nhận dịch vụ ngân hàng chậm hơn đáng kể so với dịch vụ của các tổ chức chuyển tiền và nhà mạng ở mọi khu vực. Thời gian cụ thể phụ thuộc vào hành lang, phương thức nhận và các bước xác minh phát sinh.
Kết luận
Phí chuyển tiền quốc tế hiếm khi nằm ở dòng phí bạn nhìn thấy. Nó nằm ở khoảng cách giữa số tiền bạn gửi và số tiền VND người thân thực sự nhận được, và biên tỷ giá thường chiếm phần lớn khoảng cách đó.
Việc cần làm ngay trước giao dịch tiếp theo: tra tỷ giá thị trường trên một nguồn độc lập, yêu cầu dịch vụ báo trước số tiền VND cuối cùng người nhận sẽ nhận được, rồi đối chiếu tổng chi phí với mốc 6,36% của thị trường toàn cầu và 5,83% của khu vực Đông Á – Thái Bình Dương. Nếu bạn gửi từ Mỹ, hãy kiểm tra thêm cách mình thanh toán cho giao dịch.
Và dù chọn dịch vụ nào, chỉ sử dụng các kênh chính thức: ngân hàng, tổ chức chuyển tiền quốc tế được cấp phép, và tổ chức được phép cung ứng dịch vụ nhận và chi, trả ngoại tệ. Các kênh không chính thức có thể chào mức phí thấp hơn nhưng không có cơ chế bảo vệ, không có chứng từ chứng minh nguồn tiền, và tiềm ẩn rủi ro pháp lý cho cả người gửi lẫn người nhận.
Liên hệ FinFan ngay để được đội ngũ hướng dẫn cung cấp các giải pháp tài chính nhanh chóng và an toàn.
- Website: https://finfan.io
- Email: support@finfan.vn
- Điện thoại: +84 2866.853.317
Đọc tiếp:
- Nhận tiền từ nước ngoài về Việt Nam mất bao lâu?
- Giấy tờ cần chuẩn bị khi nhận tiền từ nước ngoài
Nguồn tham khảo:
- World Bank, Remittance Prices Worldwide, Issue 54, tháng 9/2025 (dữ liệu quý 3/2025)
- World Bank, Remittance Prices Worldwide — Methodology và các trang hành lang về Việt Nam IRS, Treasury, IRS issue proposed regulations on the new remittance transfer tax, IR-2026-48, ngày 10/4/2026; IRS Notice 2025-55
- Ngân hàng Nhà nước chi nhánh Khu vực 2, số liệu kiều hối TP.HCM năm 2025
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (được sửa đổi, bổ sung bởi Luật số 09/2026/QH16)
- Nghị định 253/2026/NĐ-CP
- Thông tư 87/2026/TT-BTC
FinFan là thương hiệu của Công ty Cổ phần Nhất Phương (Best Way Corporation), hoạt động trong lĩnh vực nhận và chi, trả ngoại tệ cho dòng tiền từ nước ngoài về Việt Nam, phối hợp cùng các ngân hàng và tổ chức chuyển tiền quốc tế. FinFan không phải là ngân hàng, không nhận tiền gửi và không cung cấp dịch vụ chuyển tiền từ Việt Nam ra nước ngoài. Nội dung bài viết mang tính thông tin tham khảo, không phải tư vấn tài chính, thuế hoặc pháp lý. Số liệu được dẫn kèm thời điểm công bố và có thể thay đổi.

Dr. Tuyen Nguyen
Money Beyond Borders