

Tài Chính Nhúng Tại Việt Nam Và Một API Cho Mọi Kênh Chi Trả

Tài chính nhúng tại Việt Nam đã đi qua giai đoạn thử nghiệm và đang trở thành yêu cầu vận hành của các nền tảng số muốn phục vụ người dùng Việt. Một sàn thương mại điện tử cần trả tiền cho người bán, một công ty phần mềm cần trả lương cho kỹ sư tại Hà Nội, một tổ chức chuyển tiền quốc tế cần đưa tiền đến tay người nhận ở Cà Mau trong vài giây. Ba nhu cầu khác nhau nhưng cùng chung một điểm nghẽn: thị trường Việt Nam có quá nhiều kênh tiếp nhận tiền, mỗi kênh một chuẩn kỹ thuật và một bộ hồ sơ pháp lý riêng. Bài viết này phân tích mô hình một API cho mọi kênh chi trả, cách mô hình đó vận hành và những tiêu chí cần kiểm tra trước khi chọn đối tác tại Việt Nam.
Tài chính nhúng là gì và mô hình này vận hành ra sao
Tài chính nhúng, hay embedded finance, là việc một doanh nghiệp phi tài chính đưa dịch vụ tài chính vào ngay trong sản phẩm của mình. Người dùng hoàn tất giao dịch mà không cần rời khỏi ứng dụng hay rẽ sang một bên thứ ba. Doanh nghiệp đó không cần trở thành tổ chức tài chính, họ kết nối với một đơn vị đã có giấy phép và hạ tầng tương ứng.
Ba lớp cấu thành một giao dịch tài chính nhúng
Mỗi giao dịch tài chính nhúng luôn có ba lớp tách bạch về trách nhiệm.
Lớp giao diện là nơi người dùng thao tác: ứng dụng gọi xe, sàn thương mại điện tử, phần mềm quản lý nhân sự, ứng dụng chuyển tiền quốc tế. Lớp này sở hữu quan hệ khách hàng và quyết định trải nghiệm.
Lớp điều phối kỹ thuật nhận lệnh từ lớp giao diện, chuẩn hóa dữ liệu, định tuyến giao dịch tới đúng kênh xử lý, trả về trạng thái và dữ liệu đối soát. Lớp này không giữ giấy phép tài chính nhưng quyết định tốc độ tích hợp và tỷ lệ giao dịch thành công.
Lớp có giấy phép là nơi nghiệp vụ tài chính thực sự diễn ra. Ngân hàng ghi có vào tài khoản, tổ chức cung ứng ví điện tử ghi nhận số dư, đơn vị được cấp phép thực hiện quy đổi ngoại tệ. Lớp này chịu trách nhiệm pháp lý trước cơ quan quản lý.
Hiểu đúng ba lớp này giúp doanh nghiệp đặt câu hỏi chính xác khi đàm phán: ai làm phần nào, ai chịu trách nhiệm gì, và điều khoản hợp đồng cần ràng buộc ai.
Vì sao chi trả xuyên biên giới là điểm khởi đầu phổ biến nhất
Trong các nhóm nghiệp vụ tài chính nhúng, chi trả xuyên biên giới thường được triển khai sớm nhất. Lý do nằm ở tính chất của bài toán. Chi trả có đầu ra rõ ràng, đo lường được bằng tỷ lệ thành công và thời gian hoàn tất. Nghiệp vụ này cũng ít phụ thuộc vào thẩm định rủi ro phức tạp hơn so với cho vay hay bảo hiểm.
Với thị trường Việt Nam, nhu cầu lại càng cụ thể. Dòng tiền từ nước ngoài về Việt Nam duy trì ở mức lớn và ổn định trong nhiều năm. Theo Báo cáo về Di trú và Phát triển của Ngân hàng Thế giới và KNOMAD, Việt Nam liên tục nằm trong nhóm mười quốc gia nhận kiều hối nhiều nhất thế giới. Quy mô kiều hối về Việt Nam được ghi nhận ở mức 16–18 tỷ USD mỗi năm. Bên cạnh đó là dòng chi trả thương mại: tiền trả cho người bán trên marketplace, tiền lương cho nhân sự làm việc từ xa, tiền hoa hồng cho đối tác affiliate.
Thị trường Việt Nam đặt ra bài toán gì cho tài chính nhúng
Quy mô dòng tiền không phải là rào cản. Rào cản nằm ở cấu trúc kênh tiếp nhận và ở yêu cầu pháp lý.
Dòng tiền lớn nhưng kênh tiếp nhận phân mảnh
Người nhận tiền tại Việt Nam không tập trung vào một kênh duy nhất. Người trẻ ở thành phố quen nhận vào ví điện tử. Người lớn tuổi ở tỉnh vẫn ra quầy ngân hàng hoặc bưu điện nhận tiền mặt. Hộ kinh doanh muốn tiền vào thẳng tài khoản thanh toán để quay vòng vốn ngay.
Thị trường vì thế có bốn nhóm kênh song song: tài khoản ngân hàng, ví điện tử, điểm chi trả tiền mặt và mạng lưới ATM. Mỗi nhóm lại chia nhỏ theo từng tổ chức. Riêng ví điện tử đã có MoMo, ZaloPay, VNPay, ViettelMoney với giao thức và chuẩn dữ liệu khác nhau.
Chi phí tích hợp tăng theo số đầu mối
Một nền tảng quốc tế muốn phủ đủ kênh sẽ phải ký hợp đồng riêng, chạy dự án tích hợp riêng và vận hành đối soát riêng với từng đơn vị. Chi phí không dừng ở giai đoạn phát triển. Mỗi đầu mối kéo theo một chu kỳ bảo trì, một bộ báo cáo và một đầu mối xử lý sự cố.
Hệ quả thực tế thường thấy là nền tảng chọn tích hợp một hoặc hai kênh để ra mắt nhanh, rồi phát hiện một phần đáng kể người nhận không sử dụng kênh đó. Tỷ lệ giao dịch thất bại tăng, người gửi phàn nàn, và nền tảng phải quay lại mở rộng tích hợp với chi phí cao hơn ban đầu.
Tuân thủ là điều kiện gia nhập, không phải tùy chọn
Hoạt động nhận và chi trả ngoại tệ tại Việt Nam là ngành nghề kinh doanh có điều kiện. Nghị định số 89/2016/NĐ-CP ngày 01/07/2016 quy định điều kiện đối với hoạt động đại lý đổi ngoại tệ và hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế, sau đó được sửa đổi, bổ sung bởi Nghị định số 23/2023/NĐ-CP ngày 12/05/2023, có hiệu lực từ 01/07/2023. Theo nghị định này, tổ chức kinh tế muốn trực tiếp nhận và chi, trả ngoại tệ phải có hợp đồng với đối tác nước ngoài về dịch vụ nhận và chi, trả ngoại tệ, đồng thời có phương án thực hiện dịch vụ do người đại diện hợp pháp ký. Hướng dẫn chi tiết về hoạt động cung ứng dịch vụ nhận và chi trả ngoại tệ nằm tại Thông tư số 34/2015/TT-NHNN ngày 31/12/2015 của Thống đốc Ngân hàng Nhà nước, được sửa đổi, bổ sung bởi Thông tư số 11/2016/TT-NHNN ngày 29/06/2016.
Điều này có nghĩa là một nền tảng quốc tế không thể tự chi trả cho người nhận tại Việt Nam. Họ phải làm việc với một tổ chức đã được Ngân hàng Nhà nước chấp thuận, hoặc với ngân hàng thương mại trong nước. Đây là lý do khâu chọn đối tác quan trọng hơn khâu chọn công nghệ.
Mô hình một API cho mọi kênh chi trả tại Việt Nam
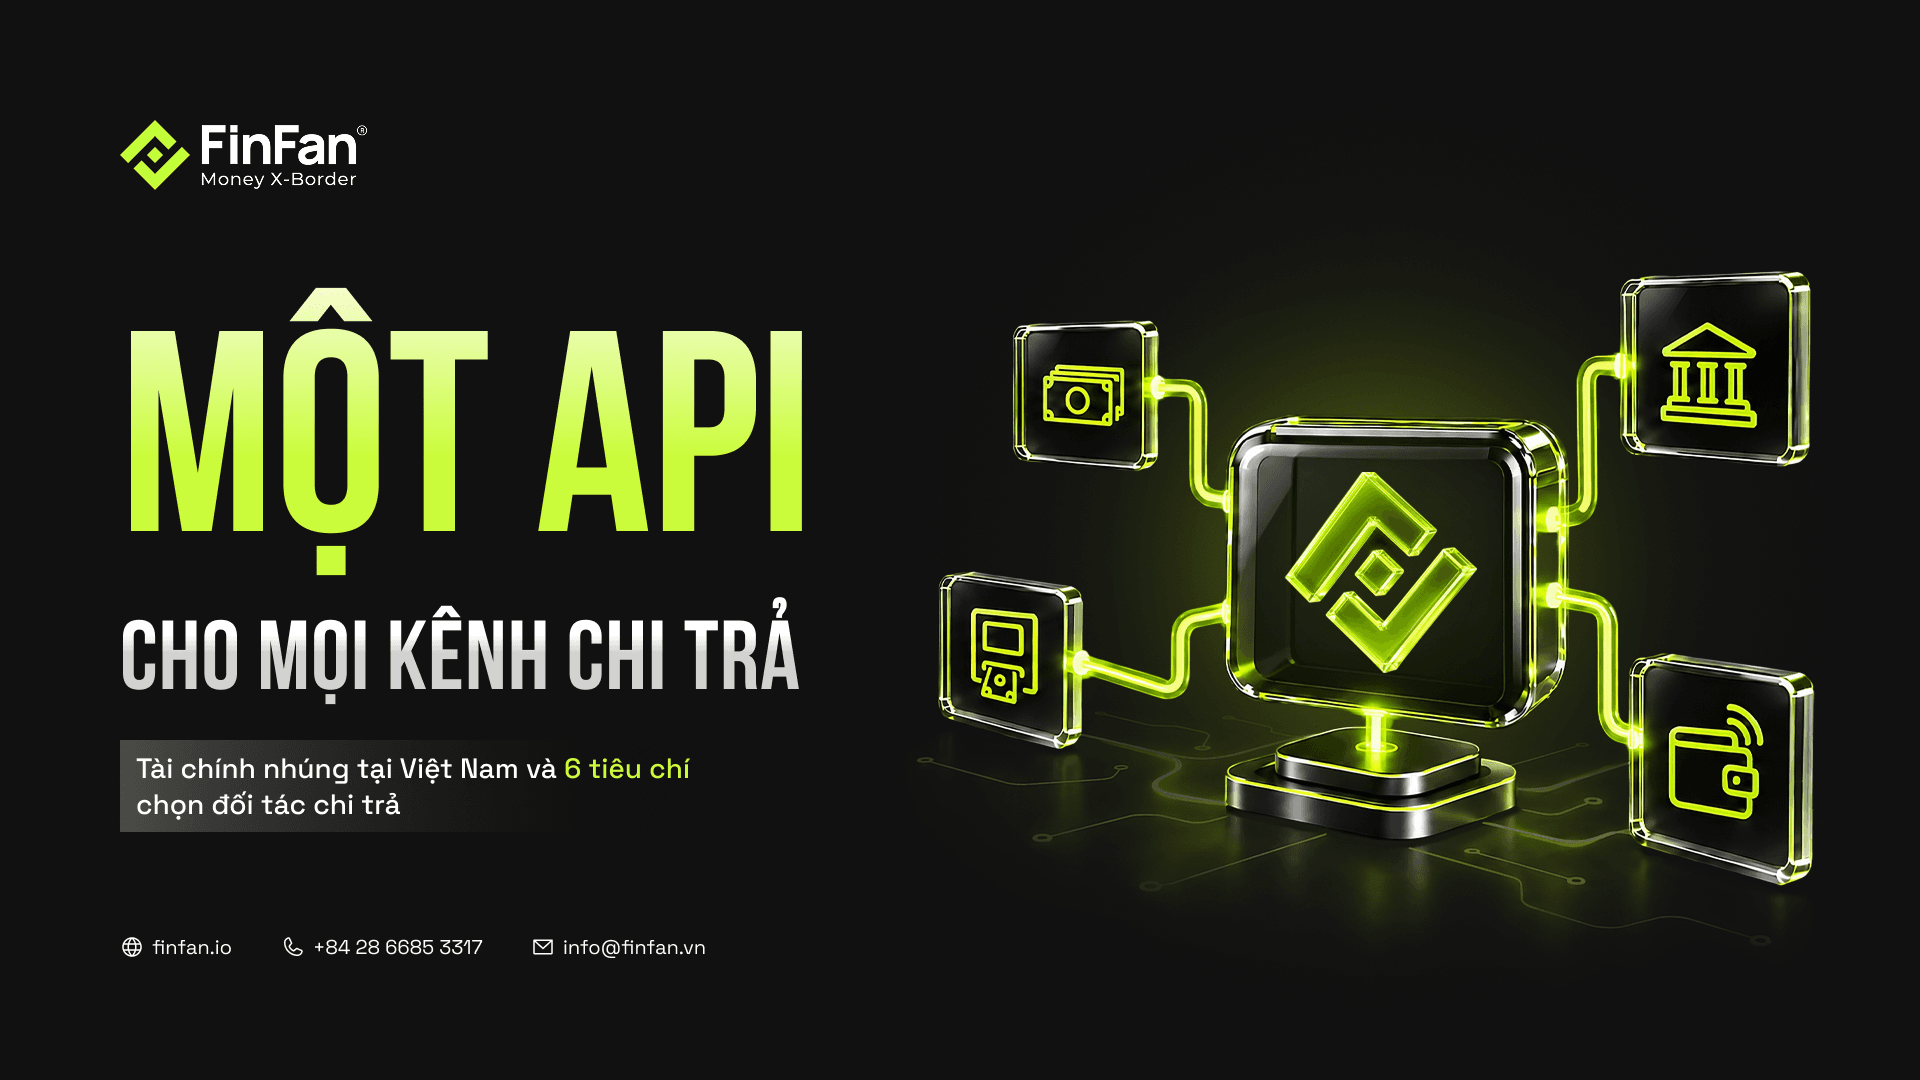
Mô hình này giải quyết bài toán phân mảnh bằng cách đặt một lớp điều phối duy nhất giữa nền tảng quốc tế và các kênh chi trả trong nước. Nền tảng tích hợp một lần, sau đó gọi tới bất kỳ kênh nào thông qua cùng một bộ endpoint và cùng một cấu trúc dữ liệu.
Bốn kênh chi trả trong một lần tích hợp
FinFan vận hành cổng API tích hợp kết nối bốn nhóm kênh chi trả tại Việt Nam:
- Tài khoản ngân hàng. Tiền vào thẳng tài khoản người thụ hưởng theo thời gian thực, 24/7, qua mạng lưới ngân hàng đối tác trong nước.
- Ví điện tử. Chi trả trực tiếp vào MoMo, ZaloPay, VNPay và ViettelMoney.
- Điểm chi trả tiền mặt. Nhận tiền mặt tại quầy giao dịch ngân hàng hoặc tại hệ thống Vietnam Post.
- ATM. Rút tiền qua mạng lưới máy ATM.
Cùng một lần tích hợp, nền tảng quốc tế tiếp cận được cả bốn nhóm. Mạng lưới chi trả của FinFan phủ hơn 150 quốc gia ở đầu gửi, với hơn 30 tổ chức chuyển tiền quốc tế đang kết nối, trong đó có MoneyGram, Thunes và Remitly.
Ai giữ giấy phép cho phần việc nào
Đây là phần cần nói rõ, vì nó quyết định cách phân chia trách nhiệm trong hợp đồng.
FinFan là thương hiệu thương mại của Công ty Cổ phần Nhất Phương (Best Way Corporation), được Ngân hàng Nhà nước Việt Nam cấp Giấy phép trực tiếp nhận và chi trả ngoại tệ số 973/GP-HCM, gia hạn gần nhất theo Quyết định số 21/QĐ-HCM ngày 10/01/2022. Trong mô hình chi trả, FinFan tiếp nhận lệnh từ đối tác quốc tế, điều phối giao dịch và kết nối tới kênh chi trả phù hợp.
Việc ghi có cho người thụ hưởng do ngân hàng và tổ chức cung ứng ví điện tử thực hiện theo giấy phép của chính họ. FinFan không phải là ngân hàng và không cung cấp dịch vụ nhận tiền gửi.
Cách phân chia này không làm phức tạp thêm quy trình của đối tác quốc tế. Ngược lại, nó rút gọn: thay vì ký và đối soát với từng ngân hàng, từng ví, đối tác làm việc với một đầu mối duy nhất chịu trách nhiệm điều phối toàn bộ.
Các tình huống sử dụng thường gặp
Cổng API tích hợp phục vụ cả giao dịch đơn lẻ lẫn chi trả hàng loạt theo lô. Các nhóm nghiệp vụ đang được triển khai gồm:
- Chi trả kiều hối. Tổ chức chuyển tiền quốc tế gửi lệnh, người nhận tại Việt Nam nhận tiền qua kênh họ chọn.
- Trả lương xuyên biên giới. Doanh nghiệp nước ngoài trả lương cho nhân sự làm việc tại Việt Nam theo kỳ, xử lý theo lô.
- Chi trả cho người bán trên marketplace. Sàn quốc tế giải ngân doanh thu cho người bán Việt Nam.
- Chi trả freelancer và affiliate. Nền tảng số thanh toán theo khối lượng giao dịch nhỏ nhưng số lượng lớn.
- Nghiệp vụ treasury. Doanh nghiệp điều chuyển vốn giữa các pháp nhân.
Toàn bộ các nghiệp vụ này đi kèm với quy trình AML và KYC đầy đủ theo quy định hiện hành.
Tiêu chí đánh giá một đối tác chi trả tại Việt Nam
Trước khi ký hợp đồng, doanh nghiệp nên yêu cầu đối tác làm rõ sáu điểm sau.
- Cơ sở pháp lý. Đối tác đang hoạt động theo giấy phép nào, số hiệu bao nhiêu, hiệu lực đến khi nào. Yêu cầu bản sao văn bản chấp thuận còn hiệu lực, không chấp nhận mô tả chung chung.
- Ranh giới trách nhiệm. Phần nào do đối tác thực hiện, phần nào do ngân hàng hoặc tổ chức cung ứng ví thực hiện. Điều khoản hợp đồng cần phản ánh đúng ranh giới này.
- Độ phủ kênh thực tế. Danh sách ngân hàng và ví đang kết nối trực tiếp, phân biệt rõ với danh sách tiếp cận gián tiếp qua bên thứ ba.
- Chất lượng tích hợp. Tài liệu API, môi trường sandbox, cơ chế webhook báo trạng thái, chính sách phiên bản và thời gian hỗ trợ kỹ thuật.
- Cơ chế đối soát. Tần suất đối soát, định dạng báo cáo, quy trình xử lý giao dịch treo và thời hạn hoàn tiền khi chi trả không thành công.
- Hồ sơ tuân thủ. Quy trình AML và KYC, cơ chế sàng lọc danh sách cấm vận, và cách đối tác xử lý yêu cầu cung cấp thông tin từ cơ quan quản lý.
Kết luận
Tài chính nhúng tại Việt Nam không phải là câu chuyện công nghệ đơn thuần. Nút thắt thực sự nằm ở chỗ thị trường có nhiều kênh tiếp nhận tiền, mỗi kênh một chuẩn riêng, và hoạt động nhận chi trả ngoại tệ là ngành nghề có điều kiện theo pháp luật Việt Nam. Một nền tảng quốc tế tự xử lý toàn bộ sẽ phải trả giá bằng thời gian tích hợp, chi phí vận hành và rủi ro tuân thủ.
Mô hình một API cho mọi kênh chi trả rút gọn bài toán đó xuống một lần tích hợp và một đầu mối trách nhiệm. Điều cần kiểm tra kỹ không phải là số lượng tính năng, mà là giấy phép của đối tác, ranh giới trách nhiệm giữa các bên và chất lượng đối soát. Ba yếu tố này quyết định việc hợp tác có vận hành ổn định sau giai đoạn ra mắt hay không.
FinFan là đối tác chi trả tại Việt Nam cho hơn 30 tổ chức chuyển tiền quốc tế, hoạt động theo Giấy phép trực tiếp nhận và chi trả ngoại tệ số 973/GP-HCM do Ngân hàng Nhà nước Việt Nam cấp. Nếu doanh nghiệp của bạn đang xây dựng luồng chi trả vào Việt Nam, đội ngũ của chúng tôi có thể trao đổi về phạm vi kênh, quy trình tích hợp và yêu cầu hồ sơ tuân thủ.
- Website: https://finfan.io
- Email: support@finfan.vn
- Điện thoại: +84 2866.853.317
Miễn trừ trách nhiệm
FinFan không phải là ngân hàng và không cung cấp dịch vụ nhận tiền gửi. FinFan tiếp nhận và điều phối chi trả; việc ghi có cho người thụ hưởng do ngân hàng và tổ chức cung ứng ví điện tử đối tác tại Việt Nam thực hiện theo giấy phép của các đơn vị này. Nội dung bài viết mang tính thông tin chung, không phải tư vấn pháp lý hoặc tài chính.
Nguồn tham khảo
- Văn bản hợp nhất 15/VBHN-NHNN (22/06/2023) — hợp nhất Nghị định 89/2016/NĐ-CP với phần sửa đổi của Nghị định 23/2023/NĐ-CP. Nghị định 23/2023/NĐ-CP ban hành ngày 12/05/2023, có hiệu lực từ 01/07/2023
- Thông tư 34/2015/TT-NHNN (31/12/2015) — hướng dẫn hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ được sửa, đổi bổ sung bởi Thông tư 11/2016/TT-NHNN (29/06/2016) — sửa đổi, bổ sung một số văn bản về hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ
- Văn bản hợp nhất 24/VBHN-NHNN ngày 20/01/2026 – Hướng dẫn hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ
- Thông tư 15/2019/TT-NHNN (11/10/2019) được sửa đổi/bãi bỏ một phần bởi Thông tư 24/2022/TT-NHNN, Thông tư 75/2025/TT-NHNN và Thông tư 78/2025/TT-NHNN

Dr. Tuyen Nguyen
Money Beyond Borders